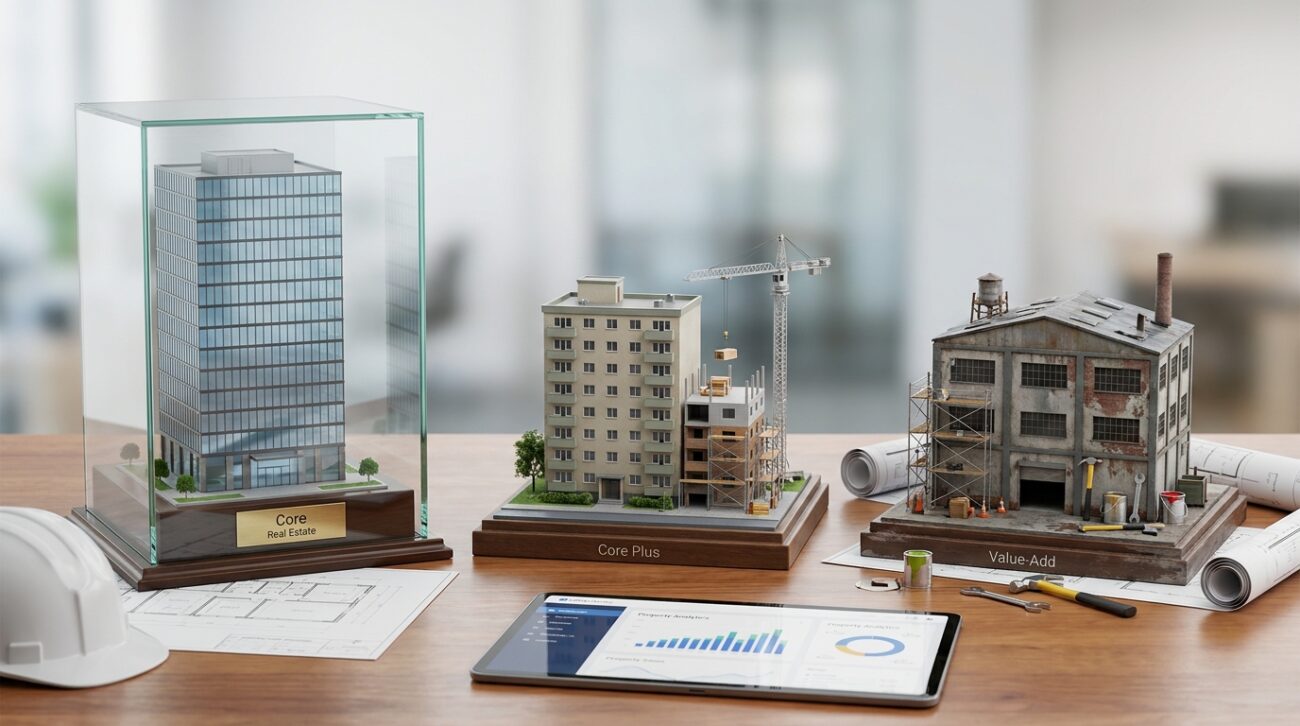
Nieruchomość core, core plus czy value-add – czym różnią się strategie inwestycyjne?
Strategie inwestycyjne na rynku nieruchomości komercyjnych określają precyzyjny stosunek akceptowanego ryzyka do planowanej stopy zwrotu. Podział na aktywa Core, Core Plus oraz Value-Add to absolutny fundament komunikacji w sektorze Private Equity Real Estate (PERE). Zrozumienie tych pojęć jest kluczowe dla właściwej alokacji kapitału.
Wybór odpowiedniej ścieżki inwestycyjnej determinuje nie tylko zysk, ale także horyzont czasowy oraz intensywność zarządzania operacyjnego. W niniejszym artykule rozłożymy na czynniki pierwsze najważniejsze rynkowe paradygmaty. Przeanalizujemy, jak profesjonalne fundusze kategoryzują budynki biurowe, magazyny czy nowoczesne obiekty mieszkalne.
Definicje i charakterystyka: Strategie inwestycyjne na rynku PERE
Klasyfikacja aktywów przypomina budowę portfela giełdowego, od stabilnych obligacji państwowych po wysoce ryzykowne akcje rynków wschodzących. Każda ze strategii charakteryzuje się odmiennym podejściem do lewarowania, zarządzania najmem oraz nakładów kapitałowych.
Czym jest strategia Core (Bezpieczna przystań)?
Strategia Core to inwestowanie w najbardziej stabilne, w pełni skomercjalizowane nieruchomości klasy A, traktowane często jako rynkowy substytut obligacji. Projekty te zlokalizowane są w kluczowych punktach największych metropolii, określanych mianem lokalizacji prime, takich jak okolice ronda Daszyńskiego w Warszawie.
Fundamentem strategii Core są wieloletnie umowy (od 5 do ponad 10 lat) podpisane przez podmioty o najwyższej wiarygodności kredytowej, czyli tzw. institutional tenants. Zarządzanie takim aktywem jest w dużej mierze pasywne. Budynek nie wymaga istotnych nakładów kapitałowych (CAPEX), a finansowanie dłużne utrzymywane jest na minimalnym poziomie, rzadko przekraczającym 30-40% LTV (Loan-to-Value).
Na czym polega Core Plus (Stabilność z potencjałem)?
Core Plus to strategia łącząca wysoką jakość aktywa z umiarkowanym ryzykiem, polegająca na zakupie dobrych nieruchomości wymagających jedynie lekkich usprawnień operacyjnych. Mogą to być budynki zlokalizowane nieznacznie poza ścisłym centrum biznesowym lub obiekty wymagające odświeżenia lobby i wdrożenia nowoczesnego oświetlenia.
Kluczowym wyróżnikiem tej strategii jest struktura najmu. Inwestor przejmuje budynek, w którym część umów najmu wkrótce wygasa. Chociaż generuje to krótkotrwałe fluktuacje przychodów, stwarza jednocześnie doskonałą okazję do renegocjacji stawek czynszu do wyższych poziomów rynkowych, co bezpośrednio podnosi całkowity Net Operating Income (NOI) obiektu.
Jak działa strategia Value-Add (Aktywne budowanie wartości)?
Strategia Value-Add opiera się na głębokiej ingerencji w substancję techniczną lub strukturę najmu nieruchomości o drastycznie obniżonej sprawności operacyjnej. Cel to zakup aktywów klasy B lub C, cierpiących na wysoki wskaźnik pustostanów bądź niską efektywność energetyczną.
Aktywne zarządzanie w tej fazie wymaga agresywnego wykorzystania długu i potężnych inwestycji kapitałowych. Zespoły asset managementu przeprowadzają kompleksowe re-pozycjonowanie rynkowe, pozyskują certyfikaty ekologiczne (np. BREEAM, LEED) i niemal od nowa komercjalizują przestrzeń. Zysk inwestora wynika tu nie z bieżącego czynszu, lecz z silnej aprecjacji wartości zmodernizowanego budynku. Takie dynamiczne podejście do odbudowy wartości potwierdzają liczne transakcje rynkowe odnotowywane przez ekspertów, co widać w raportach [Źródło 1].
Czym jest strategia Opportunistic (Oportunistyczna)?
Oportunizm w nieruchomościach to realizacja projektów o najwyższym stopniu ryzyka, skupiająca się na deweloperstwie od zera lub przejmowaniu aktywów głęboko obciążonych długiem (tzw. distressed assets). Strategia ta celuje w wygenerowanie maksymalnego zysku w krótkim czasie (od 3 do 5 lat).
Do tej grupy zaliczamy również kompleksową zmianę funkcji budynków (np. konwersję przestarzałego biurowca na nowoczesne apartamenty) oraz zakup samych gruntów inwestycyjnych pod przyszłe projekty. W tym wariancie głównym parametrem efektywności jest wskaźnik EM (Equity Multiple) przekraczający często poziom 2.0x, co oznacza podwojenie zainwestowanego kapitału własnego.
Zestawienie finansowe: Profil ryzyka a docelowe stopy zwrotu
Benchmarki rynkowe ściśle korelują ze specyfiką wybranej drogi inwestycyjnej. Poniższa tabela obrazuje rynkowe standardy finansowe w ujęciu globalnym, uwzględniając również realia polskiego rynku nieruchomości.
Czytaj więcejZwiń
| Parametr / Wskaźnik | CORE | CORE PLUS | VALUE-ADD | OPPORTUNISTIC |
|---|---|---|---|---|
| Docelowe IRR (Netto) | 6% – 8% (w Polsce do 9%) | 8% – 10% (w Polsce do 13%) | 12% – 16% (w Polsce do 18-20%) | 18% – 25% |
| Wskaźnik LTV (Dług) | 0% – 30% (max 40%) | 40% – 55% | 60% – 70% | 70% – 80%+ |
| Docelowe Equity Multiple (EM) | 1.3x – 1.6x | 1.4x – 1.7x | 1.7x – 2.0x | Powyżej 2.0x |
| Horyzont inwestycyjny | 7 – 10 lat | 5 – 8 lat | 4 – 7 lat | 3 – 5 lat |
| Główne źródło zysku | Bieżące przepływy (czynsz) | Czynsz + lekka aprecjacja | Wzrost wartości (aprecjacja) | Zysk z budowy/sprzedaży |
Kontekst rynkowy w Polsce wyraźnie ewoluuje. Jak pokazują dane agencji badawczych, stopy zwrotu dla najlepszych biur (prime core) w Warszawie w ostatnich latach oscylowały wokół 5,75% (patrz zestawienia yieldów [Źródło 2]). Z kolei transakcje z sektora core-plus przynosiły rentowności na poziomie około 7,0%.
Wysokie stopy procentowe i zaostrzona polityka banków wpłynęły na zmianę celów inwestycyjnych. Według analiz rynkowych [Źródło 3], dominujący kapitał poszukuje obecnie głównie okazji typu value-add, starając się unikać najniższych marż gwarantowanych przez klasyczne aktywa core.
Czego nie dowiesz się ze zwykłych poradników? Zaskakujące niuanse rynkowe
Standardowe definicje rzadko oddają pełną złożoność współczesnego rynku nieruchomości komercyjnych. Zmieniające się uwarunkowania makroekonomiczne i regulacyjne wymuszają na inwestorach całkowite przedefiniowanie granic między poszczególnymi strategiami.
Pułapka „Stranded assets” – dlaczego budynki Core tracą płynność?
Nowoczesne regulacje środowiskowe w brutalny sposób rewidują rynek, tworząc rosnący zasób tzw. aktywów osieroconych (stranded assets). Są to nieruchomości, które choć wczoraj uchodziły za flagowe obiekty Core, dziś ze względu na brak unijnych certyfikacji ESG gwałtownie tracą płynność i obniżają swoją rynkową wycenę.
Problem polega na tym, że globalni gracze, krępowani przez wewnętrzne statuty (zielone fundusze), nie mogą kupować budynków o wysokim śladzie węglowym. Przestarzały obiekt klasy A w centrum miasta może zatem błyskawicznie stać się aktywem typu Value-Add, wymagającym natychmiastowej modernizacji fasady lub systemów HVAC. Zjawisko to szeroko komentują eksperci na łamach mediów branżowych takich jak [Źródło 4].
Migracja kapitału: Od biurowców do PBSA i PRS
Ewolucja nawyków pracy drastycznie przemodelowała rynkowy popyt, kierując kapitał w stronę innowacyjnych klas aktywów takich jak PBSA (Purpose-Built Student Accommodation) oraz PRS (Private Rented Sector). W obliczu podwyższonego wskaźnika pustostanów w sektorze biurowym, prywatne akademiki i najem instytucjonalny zaczynają przejmować kapitał poszukujący stabilności.
Tego typu inwestycje deweloperskie nierzadko wspierane są mechanizmem Forward Funding. Instytucjonalny fundusz finansuje budowę projektu od fazy „dziury w ziemi”, z góry określając stopę kapitalizacji, co zabezpiecza dewelopera, a inwestorowi zapewnia nowoczesny, zoptymalizowany pod najem produkt.
Nearshoring jako katalizator strategii magazynowych
Globalne przerwane łańcuchy dostaw wygenerowały zjawisko nazwane Nearshoringiem, oznaczające przenoszenie produkcji z rynków azjatyckich bliżej europejskich konsumentów. Polska, dzięki swojemu położeniu, jest w centrum tego trendu, co tworzy idealne środowisko dla logistycznych inwestycji Core.
W odpowiedzi na popyt korporacji powstają obiekty typu BTS (Build-to-Suit). Inwestorzy wykorzystują również mechanizmy Sale and Leaseback (transakcje zwrotne). Firma zwalnia zablokowany w magazynie kapitał, sprzedając go funduszowi, jednocześnie podpisując 15-letnią umowę najmu. W ten sposób rodzi się perfekcyjny produkt inwestycyjny Core o zerowym wskaźniku ryzyka pustostanu (szerzej o tych wolumenach informuje [Źródło 1]).
Osobista perspektywa i autentyczne realia z praktyki
Suche liczby to tylko jeden wymiar zarządzania funduszami PERE, znacznie ważniejsze jest zrozumienie praktycznych konsekwencji błędnych ocen rynkowych. Odpowiednia interpretacja ryzyka może uratować miliony euro i dziesiątki miejsc pracy.
„W mojej codziennej audytorskiej praktyce na rynku nieruchomości komercyjnych zauważyłam, że najczęstszym, potwornie kosztownym błędem funduszy jest iluzoryczna kategoryzacja aktywów. Inwestorzy potrafią nabyć rzekomo bezpieczny biurowiec figurujący w prospekcie jako 'Core Plus’. Tymczasem całkowicie ignorują fakt, że główny najemca, zajmujący 60% powierzchni, kończy umowę za półtora roku, a w okolicy właśnie oddano do użytku dwa nowocześniejsze obiekty. W ułamku sekundy, z momentem wyprowadzki najemcy, bezpieczny fundusz zostaje zmuszony do agresywnej i dramatycznej operacji typu Value-Add.”
Powyższy scenariusz pokazuje, że granice między strategiami bywają niezwykle płynne. Skupienie się wyłącznie na tabelkach Excela i historycznych stopach zwrotu (yieldach) zazwyczaj kończy się bolesnym zderzeniem z rzeczywistością operacyjną.
Podsumowanie kluczowych strategii
Skuteczność rynkowa wymaga perfekcyjnego dopasowania apetytu na ryzyko do konkretnej klasy nabywanego aktywa. Core i Core Plus to wybór dla kapitału pasywnego, poszukującego tarczy antyinflacyjnej i stałych dywidend pochodzących od renomowanych korporacji (najemców).
Value-Add oraz Opportunistic to domena kapitału wysoce spekulacyjnego, zespołów inżynieryjnych i specjalistów od restrukturyzacji. Skupiają się oni na przebudowie, rekomercjalizacji i agresywnym stosowaniu długu bankowego (lewarowaniu) w celu skokowego podniesienia wskaźnika NOI. Bez względu na wybraną ścieżkę, kluczem pozostaje drobiazgowe audytowanie (due diligence) nie tylko samych murów, ale przede wszystkim odporności budynku na zmiany regulacyjne związane z ESG i zmieniające się trendy w polityce pracowniczej na świecie.
Bibliografia i źródła
- [Źródło 1] Savills Polska – Raporty: Investment Market in Poland (savills.pl)
- [Źródło 2] Colliers Poland – Baza wiedzy rynkowej i zestawienia yieldów (colliers.pl)
- [Źródło 3] CBRE Poland – Raport: Poland Real Estate Market Outlook (cbre.pl)
- [Źródło 4] EurobuildCEE – Publikacje dotyczące trendów rynkowych i aktywów (eurobuildcee.com)
FAQ – najczęściej zadawane pytania
Czym charakteryzuje się strategia Core?
Jest to inwestowanie w najbardziej stabilne, w pełni skomercjalizowane nieruchomości klasy A w najlepszych lokalizacjach, oferujące niskie ryzyko i pasywne zarządzanie.
Jaka jest główna różnica między strategią Core Plus a Value-Add?
Core Plus dotyczy nieruchomości wymagających jedynie lekkich usprawnień operacyjnych, podczas gdy Value-Add opiera się na głębokiej modernizacji i przebudowie obiektów w celu znacznego zwiększenia ich rynkowej wartości.
Na czym polega strategia Opportunistic?
To najbardziej ryzykowna strategia, skupiająca się na deweloperstwie od podstaw lub przejmowaniu zadłużonych aktywów (distressed assets) w celu osiągnięcia maksymalnego zysku w krótkim czasie.
Czym są tzw. „stranded assets” i dlaczego tracą na wartości?
To nieruchomości, które tracą płynność i wycenę, ponieważ nie spełniają nowoczesnych wymogów środowiskowych ESG, co uniemożliwia ich zakup przez wiele instytucjonalnych funduszy.
Jak trend nearshoringu wpływa na polski rynek nieruchomości?
Nearshoring, czyli przenoszenie produkcji bliżej rynków europejskich, jest katalizatorem rozwoju nowoczesnych magazynów i obiektów typu BTS (Build-to-Suit).
Jakie są typowe poziomy finansowania dłużnego (LTV) dla różnych strategii?
Wskaźnik LTV wynosi zazwyczaj do 30-40% dla strategii Core, 40-55% dla Core Plus, 60-70% dla Value-Add oraz powyżej 70% dla projektów oportunistycznych.