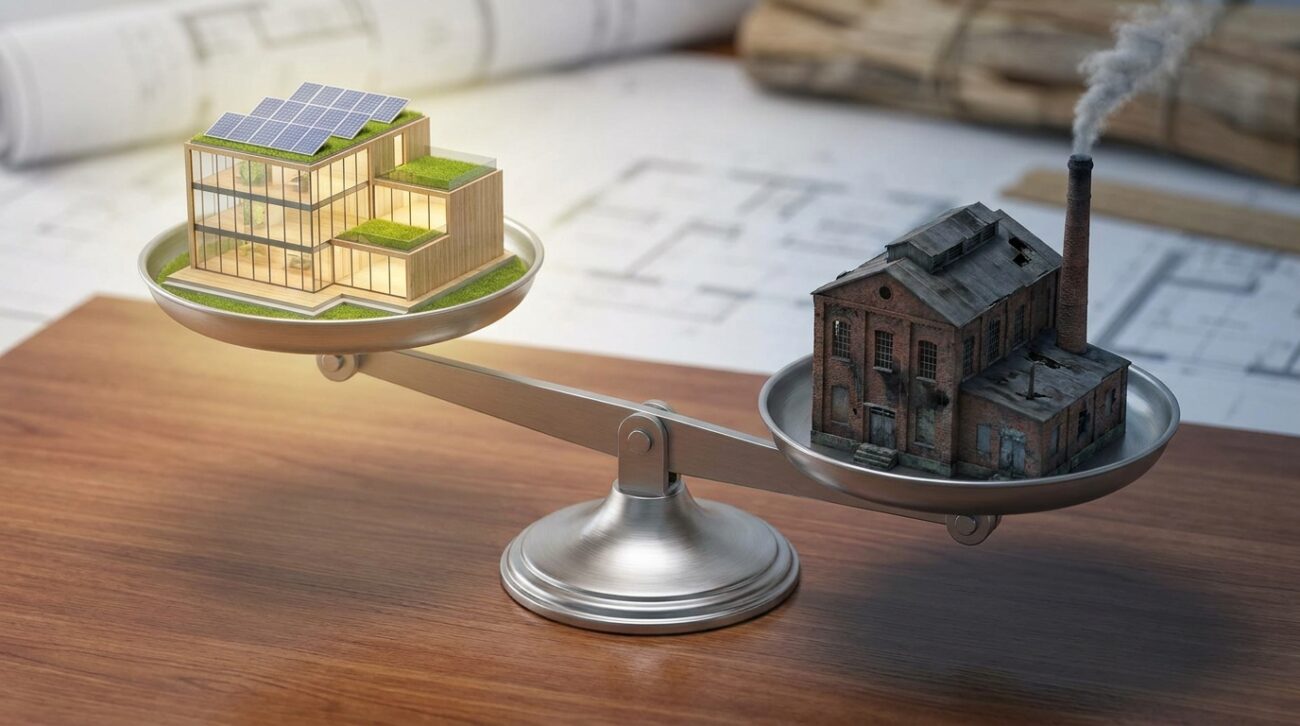
Green premium i brown discount – dlaczego energooszczędne budynki mogą być więcej warte?
Zjawiska green premium i brown discount trwale rewolucjonizują metodologie wyceny na globalnym rynku nieruchomości. Energooszczędne budynki systematycznie zyskują na wartości kapitałowej, podczas gdy obiekty przestarzałe stają się rynkowym i finansowym balastem. W mojej codziennej audytorskiej praktyce wielokrotnie obserwowałam inwestorów zszokowanych faktem, że ich doskonała lokalizacyjnie nieruchomość traci rentowność wyłącznie z powodu braku odpowiedniej strategii termomodernizacyjnej. Transformacja ekologiczna przestała być miękkim elementem public relations, a stała się bezwzględnym wyznacznikiem ryzyka kredytowego i płynności aktywów.
Czym jest zjawisko green premium i brown discount na rynku nieruchomości?
Green premium to dodatkowa premia finansowa, którą inwestorzy i najemcy są skłonni zapłacić za budynki o ponadprzeciętnej efektywności energetycznej. Dotyczy ona zarówno wyższych stawek czynszu, jak i podwyższonej wartości transakcyjnej certyfikowanych obiektów. Z kolei brown discount to zjawisko rynkowego dyskonta, czyli utraty wartości nieruchomości niespełniającej współczesnych standardów emisyjnych. Budynki te często określa się mianem Stranded Assets (aktywów osieroconych), ponieważ bez kosztownego retrofittingu stają się ostatecznie niemożliwe do wynajęcia lub refinansowania.
Od wizerunku do twardej ekonomii: dlaczego certyfikacja ESG dyktuje wyceny?
Przejście od dobrowolnych certyfikatów marketingowych do restrykcyjnego raportowania ESG wymusiło na funduszach drastyczną selekcję aktywów. Najemcy instytucjonalni, a w szczególności wielkie korporacje związane celami klimatycznymi Net-Zero, nie mogą już sobie pozwolić na zajmowanie wysokoemisyjnych przestrzeni. Konieczność raportowania niefinansowego sprawia, że wynajem tzw. „brązowej” powierzchni staje się ryzykiem reputacyjnym, co potwierdzają rynkowe analizy zachowań zarządów [Źródło 1].
Koszt finansowania dłużnego jest dziś bezpośrednio skorelowany ze zgodnością nieruchomości z unijną Taksonomią. Banki i fundusze oferują tzw. green loans (zielone kredyty) z niższą marżą dla projektów zeroemisyjnych. Z kolei właściciele starszych budynków są penalizowani wyższym kosztem kapitału za podejmowanie długoterminowego ryzyka klimatycznego oraz regulacyjnego, co silnie wpływa na decyzje o sprzedaży [Źródło 2].
Ile realnie tracą i zyskują inwestorzy? Analiza rynkowych wskaźników
Rzeczywiste premie czynszowe na rynkach europejskich udowadniają, że certyfikacja LEED lub BREEAM generuje mierzalny zysk netto. W budynkach biurowych klasy A stawki dla obiektów zielonych są od 5,5% do 11% wyższe, a na rynkach silnie konkurencyjnych różnica ta dochodzi nawet do 12% [Źródło 3]. W tym samym czasie przestarzałe obiekty bez wdrożonych strategii MEPS (Minimum Energy Performance Standards) tracą od 5% do 15% swojej wartości odtworzeniowej i wycenowej.
Oszczędności eksploatacyjne w ekologicznych budynkach niemal całkowicie kompensują najemcom wyższe czynsze bazowe. Budynki z zielonymi certyfikatami zużywają o 25% – 39% mniej energii, co obniża opłaty service charge o kilkanaście procent. Dla ostatecznego najemcy oznacza to, że całkowity koszt najmu (Total Occupancy Cost) oscyluje w granicach 97%–102% wydatków ponoszonych w niecertyfikowanym odpowiedniku [Źródło 4].
| Kategoria wpływu na wycenę | Nieruchomość ekologiczna (Green Premium) | Nieruchomość tradycyjna/brązowa (Brown Discount) |
|---|---|---|
| Premia/Dyskonto Czynszowe | +5,5% do +11% wyższy czynsz (do +12% w prime locations) | -5% do -15% utraty wyceny rynkowej ze względu na braki standardów |
| Rynek Mieszkaniowy (Ceny Sprzedaży) | Średnio +650 EUR/m² za klasę A/A+ względem D/E | Narastające trudności ze zbyciem, nacisk na koszt retrofittingu |
| Zużycie Energii i Oszczędności | Oszczędność rzędu 25% – 39% (-13% do -20% na opłatach eksploatacyjnych) | Znaczne ryzyko gwałtownych wzrostów kosztów operacyjnych |
Dane z niemieckiego rynku mieszkaniowego brutalnie obnażają przepaść wycenową między klasami energetycznymi. Według zaawansowanych badań IfW Kiel, lokal o najwyższej klasie A+/A jest wyceniany przy sprzedaży średnio o 650 EUR za metr kwadratowy drożej niż odpowiednik w klasie D lub E [Źródło 5]. Z kolei dopłata do najmu takich mieszkań wynosi ok. 0,85 EUR/m², co przy oszczędności rzędu 0,80 EUR/m² na samej energii, oznacza że ekologia realnie kosztuje najemcę zaledwie 5 eurocentów [Źródło 6].
Czego nie dowiesz się ze zwykłych poradników: Zaawansowane mechanizmy wyceny
Zauważyłam, że na rynku dochodzi do strukturalnych przeoczeń specyficznych metod wyceny ryzyka dekarbonizacyjnego. Standardowe opracowania pomijają istnienie wyrafinowanych pojęć branżowych, które decydują o być albo nie być całych portfeli deweloperskich. Poniżej przedstawiam trzy niedoceniane aspekty.
Bedarfsausweis vs. Verbrauchsausweis – niemiecka lekcja rynkowa
Nie każdy certyfikat energetyczny buduje takie samo green premium na rynku wtórnym. System niemiecki doskonale różnicuje Bedarfsausweis (certyfikat zapotrzebowania, oparty na fizyce budowli i rzetelnej ekspertyzie inżynieryjnej) oraz Verbrauchsausweis (certyfikat zużycia, bazujący historycznie na rachunkach z ostatnich 3 lat). Profesjonalny rynek nagradza wyższą ceną wyłącznie obiekty z Bedarfsausweis, ponieważ ich wycena jest całkowicie odporna na subiektywne, indywidualne nawyki grzewcze poprzednich lokatorów [Źródło 7].
ESG Cap Rate – niewidzialna stopa kapitalizacji
Czołowi rzeczoznawcy majątkowi zaczęli wprost operować stopą kapitalizacji ESG (ESG Cap Rate). Jest to dedykowany wskaźnik rentowności, który drastycznie modyfikuje wycenę dochodową obiektu. Dla budynków certyfikowanych stosuje się niższe stopy (co matematycznie zwiększa wartość aktywa), natomiast nieruchomości wymagające głębokiej termomodernizacji obciążane są premią za ryzyko. Tym samym, bez jakichkolwiek widocznych wad fizycznych, wartość rezydualna przestarzałego biurowca topi się z dnia na dzień pod wpływem samych modeli finansowych analityków [Źródło 3].
Wbudowany ślad węglowy (Embodied Carbon) i analiza LCA
Inwestorzy masowo bagatelizują emisje powstałe na długo przed wbiciem pierwszej łopaty. Wbudowany ślad węglowy – obejmujący ślad CO₂ z produkcji stali, betonu oraz transportu – odpowiada obecnie za 50% do nawet 60% całkowitych emisji w całym cyklu życia budynku (LCA – Life Cycle Assessment). Zaawansowane fundusze private equity już dziś skanują projekty deweloperskie pod kątem przyszłych danin podatkowych od emisji wbudowanych, co skutecznie torpeduje sprzedaż nieoptymalnych projektów na etapie *forward funding* [Źródło 8].
Dyrektywa EPBD i system ETS2 – jak regulacje blokują wynajem przestarzałych aktywów?
Europejskie prawo twardo definiuje minimalne standardy i eliminuje rynkową opłacalność budynków emisyjnych. Dyrektywa EPBD wprowadzająca zasady Minimum Energy Performance Standards (MEPS) sprawia, że budynki sklasyfikowane najniżej stracą całkowicie prawo legalnego wynajmu na wolnym rynku. Widmo zakazu komercjalizacji aktywuje błyskawiczne dyskonto brązowe wyprzedzające faktyczne wejście prawa w życie [Źródło 9].
Nadchodzący system handlu emisjami ETS2 zrewolucjonizuje koszty ogrzewania paliwami kopalnymi. Uruchomienie go od 2027 r. oznacza, że gaz ziemny czy węgiel obciążone zostaną potężnymi opłatami środowiskowymi. Rentowność budynków bez własnych źródeł OZE ulegnie załamaniu, a lawinowo rosnące koszty mediów wprost uniemożliwią wynajmującym przerzucenie ich na najemców bez drastycznego cięcia czynszu bazowego. Koszt tzw. retrofittingu rośnie wprost proporcjonalnie do zbliżania się rygorystycznych terminów unijnych [Źródło 5].
Podsumowanie eksperckie
Inwestowanie w certyfikowane obiekty energetyczne dawno przestało być działaniem wizerunkowym, stając się kwestią ochrony kapitału. Zielona premia zabezpiecza płynność, gwarantuje tańszy dług u instytucji finansowych i przyciąga stabilnych, korporacyjnych najemców. Rynek brutalnie penalizuje opieszałość deweloperów – dzisiejsze brown discount to dopiero przedsmak wyzwań, które niesie ze sobą nieunikniona dekarbonizacja i regulacje typu ETS2. Zrozumienie tych mechanizmów to absolutny fundament przetrwania na nowoczesnym rynku komercyjnym i mieszkaniowym.
Bibliografia i źródła
- [Źródło 1] Deepki: Analiza zagrożeń dla portfeli nieruchomościowych i nastawienia funduszy ESG (deepki.com)
- [Źródło 2] PKO BP: Wpływ Taksonomii UE na warunki finansowania dłużnego nieruchomości (pkobp.pl)
- [Źródło 3] Optiml: Mechanizmy kształtujące ESG Cap Rate, premie czynszowe i dyskonto biurowe (optiml.com)
- [Źródło 4] Centrum Nieruchomości: Oszczędności eksploatacyjne i całkowity koszt najmu budynków ekologicznych (nieruchomosciwaw.pl)
- [Źródło 5] Kiel Institute for the World Economy (IfW Kiel): Green signals: Energy efficiency and German housing markets (kielinstitutde.pl)
- [Źródło 6] Kiel Institute for the World Economy (IfW Kiel): Analiza relacji kosztów dopłat do najmu klas A względem oszczędności energii (kielinstitutde.pl)
- [Źródło 7] EconStor: Wpływ certyfikatów Bedarfsausweis oraz Verbrauchsausweis na procesy wyceny (econstoreu.pl)
- [Źródło 8] JW-A: Embodied Carbon i analiza cyklu życia budynku (LCA) (jwapl.pl)
- [Źródło 9] Forsal: Wpływ dyrektywy EPBD i rygorów MEPS na rynek najmu (forsal.pl)
FAQ – najczęściej zadawane pytania
Co oznaczają pojęcia green premium i brown discount?
Green premium to dodatkowa wartość finansowa i wyższe czynsze za budynki energooszczędne, natomiast brown discount to spadek wartości rynkowej obiektów niespełniających norm emisyjnych.
Jak certyfikacja ESG wpływa na finansowanie nieruchomości?
Budynki zgodne z unijną Taksonomią mogą liczyć na preferencyjne zielone kredyty z niższą marżą, podczas gdy obiekty wysokoemisyjne obciążane są wyższym kosztem kapitału.
O ile wyższe mogą być czynsze w certyfikowanych budynkach biurowych?
W budynkach biurowych klasy A posiadających certyfikaty takie jak LEED lub BREEAM, stawki czynszu są od 5,5% do 11% wyższe niż w obiektach niecertyfikowanych.
Jakie oszczędności eksploatacyjne oferują zielone budynki?
Budynki z zielonymi certyfikatami zużywają o 25-39% mniej energii, co obniża opłaty eksploatacyjne o kilkanaście procent i niemal w całości rekompensuje najemcom wyższy czynsz bazowy.
Czym są tzw. aktywa osierocone (Stranded Assets)?
To nieruchomości, które z powodu niskiej efektywności energetycznej i braku strategii modernizacji stają się niemożliwe do wynajęcia, refinansowania lub tracą swoją płynność rynkową.
Jakie konsekwencje dla rynku nieruchomości niesie system ETS2?
System ETS2, który ma ruszyć od 2027 roku, wprowadzi opłaty za emisje z ogrzewania paliwami kopalnymi, co drastycznie obniży rentowność budynków bez własnych źródeł energii odnawialnej.